三菱UFJフィナンシャル・グループ(MUFG)、三井住友フィナンシャルグループ(SMBCグループ)、みずほフィナンシャルグループ(みずほ)の3メガバンクに対し、各種の異議申立メカニズム(グリーバンス・メカニズム)を通じて提起された申立ての件数は、もはや個別・偶発的な事案の集積とみなすことはできません。構造的な機能不全を示すものと考えられます。
過去10年にわたり、市民社会組織、先住民族の団体、そして事業の影響を受ける地域住民は、メガバンクによるファイナンスに関する深刻な懸念を提起するため、繰り返し異議申立メカニズムを利用してきました。申立ての増加は、各行のリスク・スクリーニングの仕組みが、オペレーション、人権、環境に関する責任リスクを捕捉できていない(あるいは意図的に看過している)可能性を示唆しており、結果として、メガバンクとその株主にとっての評判リスク及び法的リスクが繰り返し生じています。
脆弱な立場にある地域社会を守り、かつ長期的な株主価値を保護するためには、日本の金融機関は内部のガバナンスを抜本的に見直し、取締役による監督を必須要件とした、実効性のあるリスク・エスカレーションの枠組みを整備する必要があります。
各異議申立ての概要
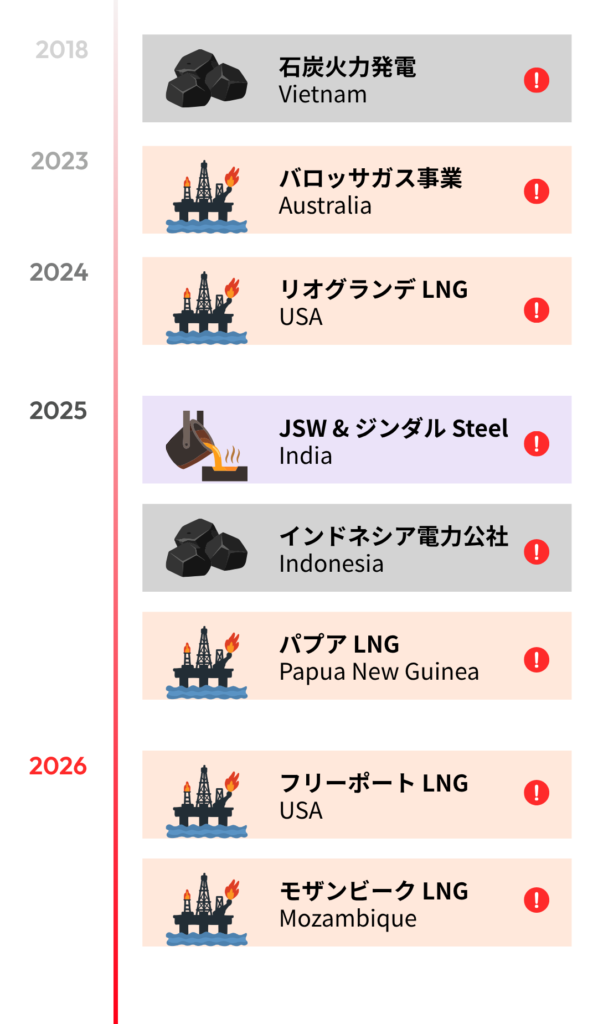
- モザンビークLNG(モザンビーク)/2026年6月 カーボ・デルガード州における深刻な人権侵害、地域住民の強制移転、軍事化、地域紛争の激化、及び稼働期間を通じた膨大な温室効果ガス排出があるとして、OECD多国籍企業行動指針に基づく申立て(NCPへの申立て)が提出されました。
- フリーポートLNG(米国)/2026年5月 大規模な爆発事故に伴う安全性の問題、及び健康影響を含む有害物質の継続的な排出により被害が生じているとして、メキシコ湾岸地域の住民から申立てが提出されました。
- パプアLNG・エクエーター原則(パプアニューギニア)/2025年12月 手つかずの生態系における生物多様性の破壊や、パプアニューギニアの地域住民との協議が不十分であったことなど、赤道原則への違反があったとする申立てが提出されました。
- インドネシア国営電力公社(PLN)向けファイナンス(インドネシア)/2025年8月 インドネシアの国営電力会社に対する融資について、石炭火力発電への依存の継続が住民の健康に害を及ぼしており、各行のネットゼロ公約及びトランジション・ファイナンスに関する方針と正面から矛盾すると指摘されました。
- JSWスチール及びジンダル・スチール(インド)/2025年5月 メガバンクが資金を供給する製鉄所の操業及び石炭サプライチェーンに関連し、強制的な土地収用、汚染、生計手段の喪失、人権侵害があったとして、影響を受ける地域住民が申立てを行いました。
- リオグランデLNG、テキサスLNG及びリオブラボー・パイプライン(米国)/2024年9月 先住民族カリソ/コメクルド族の代表と地域住民が来日し、聖地の破壊と深刻な環境正義上の問題があるとして、テキサス州のLNG輸出ターミナルへのファイナンスに異議を申し立てました。
- バロッサガス事業(オーストラリア)/2023年11月 ティウィ諸島の伝統的所有者から自由で事前の十分な情報に基づく同意(FPIC)を取得していないこと、海洋生物多様性への切迫したリスク、及び海洋ガス関連設備による海の聖地の毀損が争点とされました。
- ベトナムの石炭火力発電(ベトナム)/2018年9月 ギソン2、ブンアン2を含む石炭火力発電所へのファイナンスについて、影響を受ける地域住民との協議の欠如、大気環境の悪化、深刻な健康影響、気候リスクが指摘され、OECD多国籍企業行動指針への違反があるとして申立てが行われました。
Photos
リオグランデLNG、テキサスLNG及びリオブラボー・パイプラインへの異議申立 (米国):
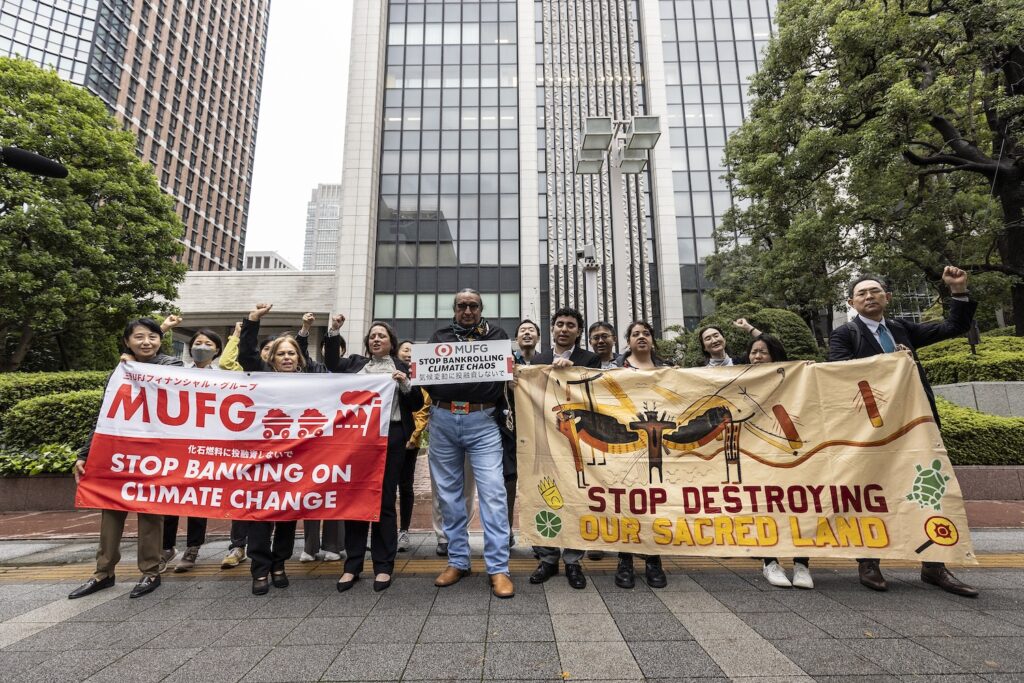
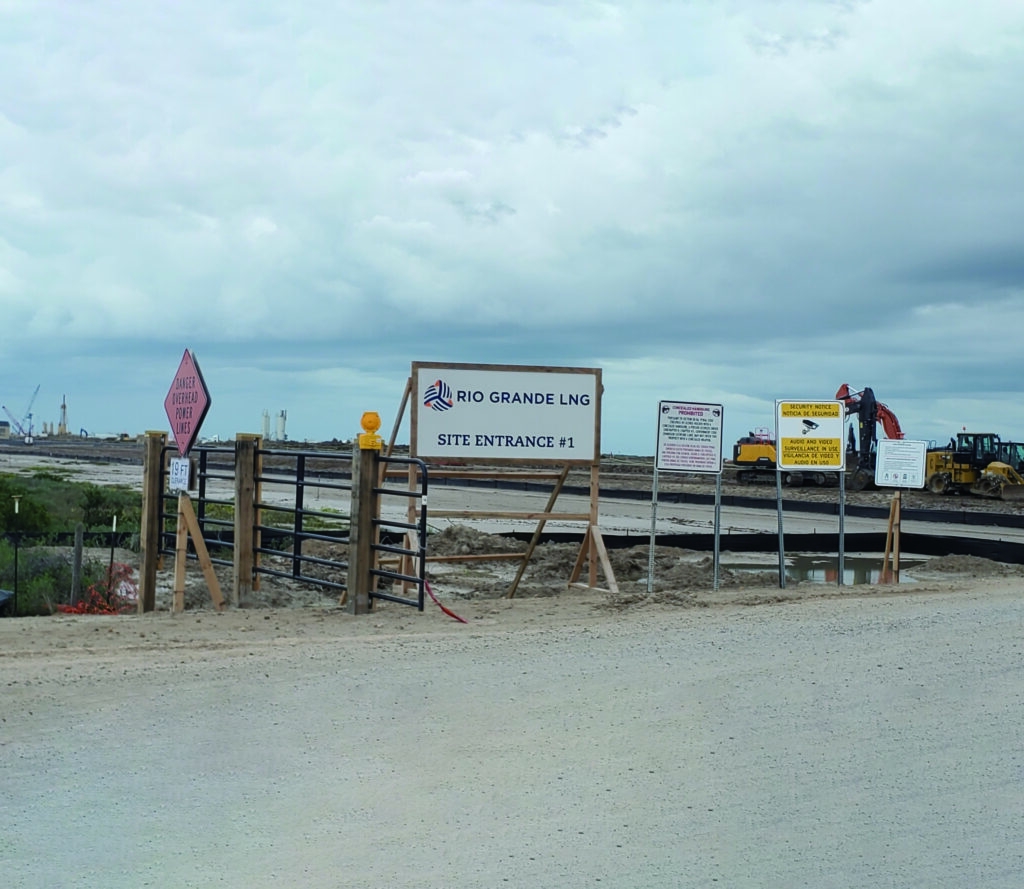
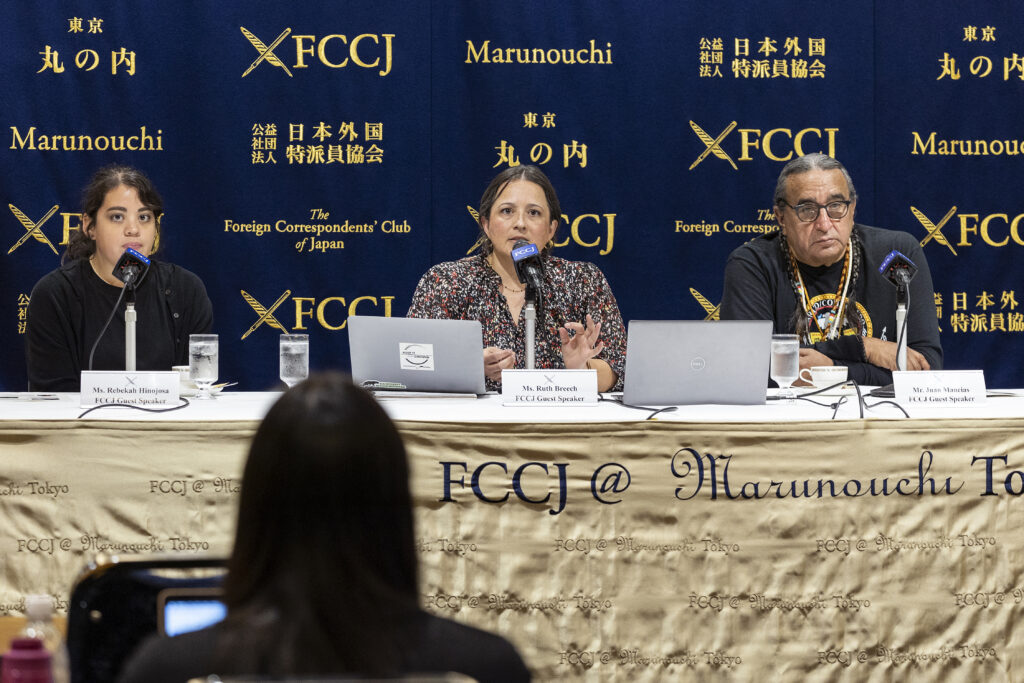
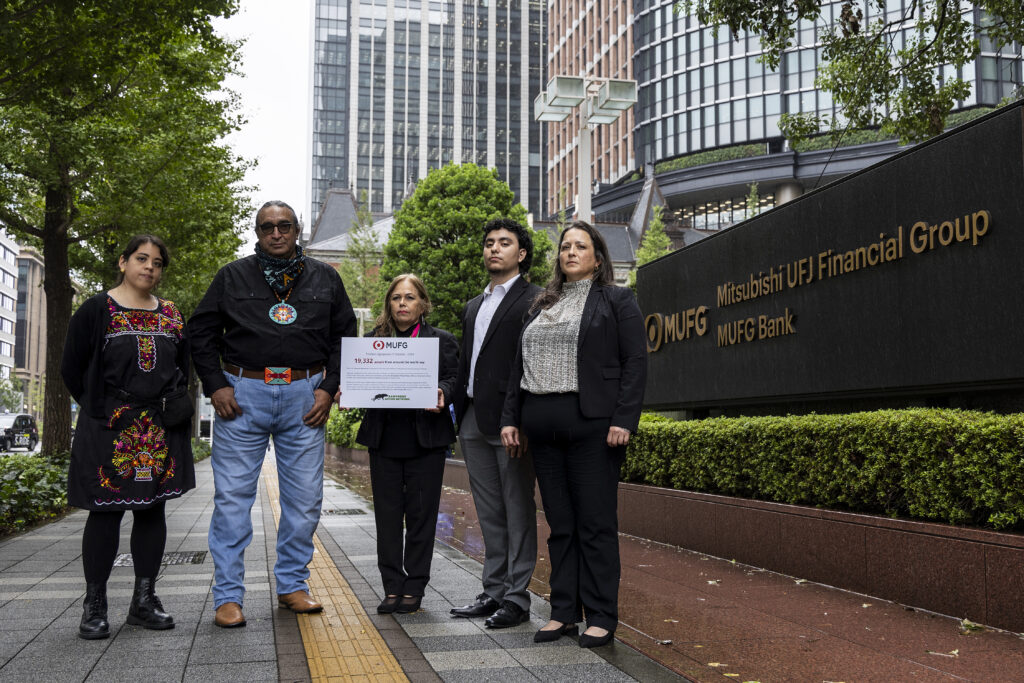
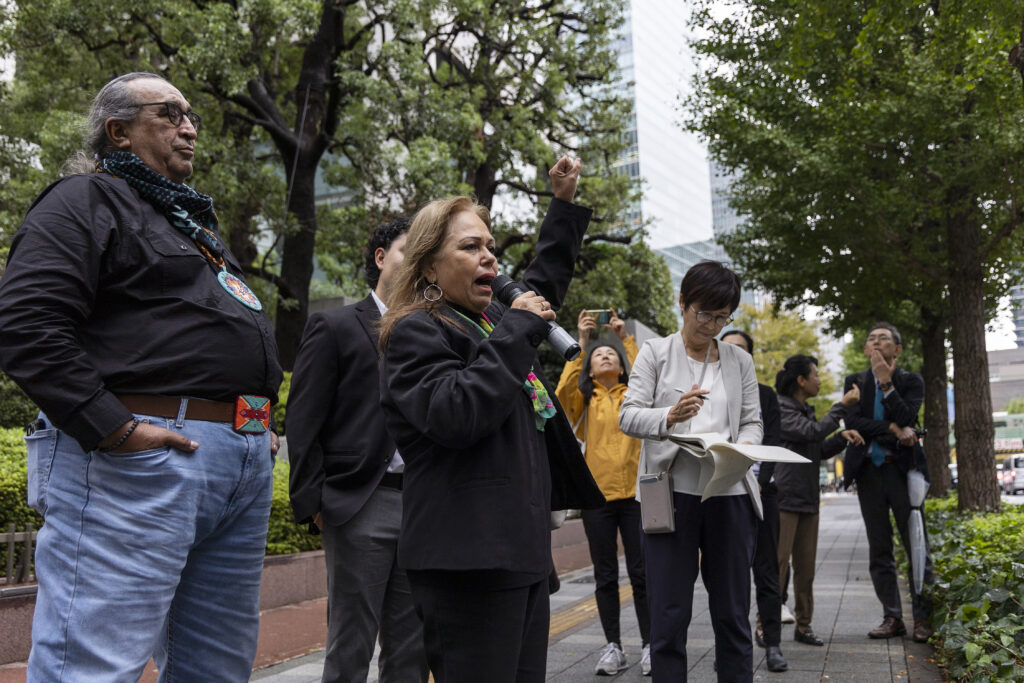
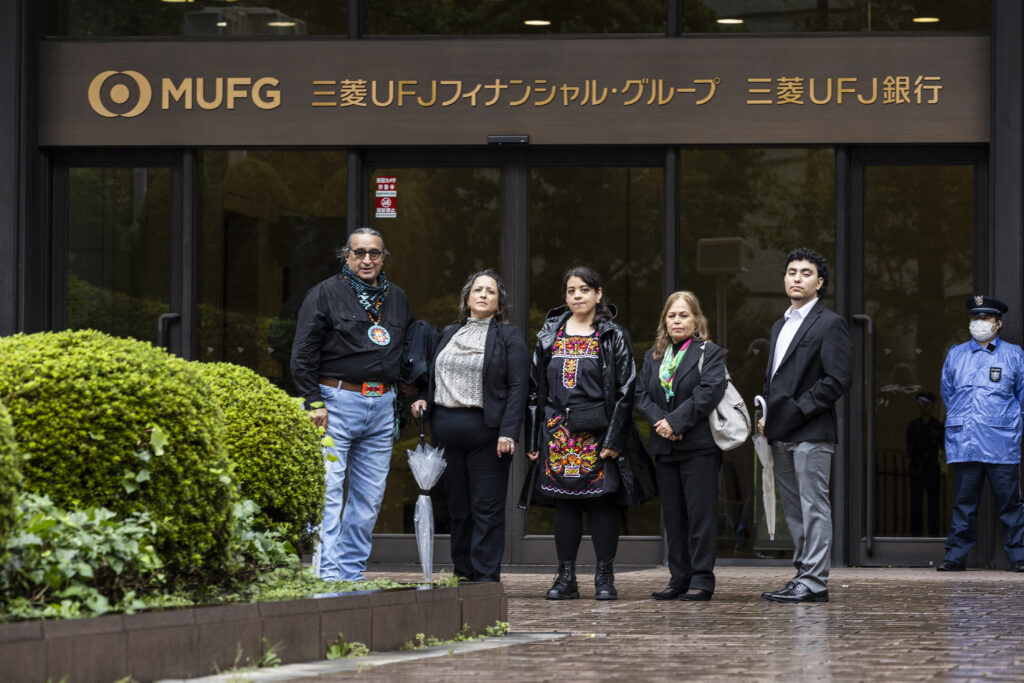
photo credit: ©︎ RAN / Masaya Noda
フリーポートLNGへの異議申立(米国):
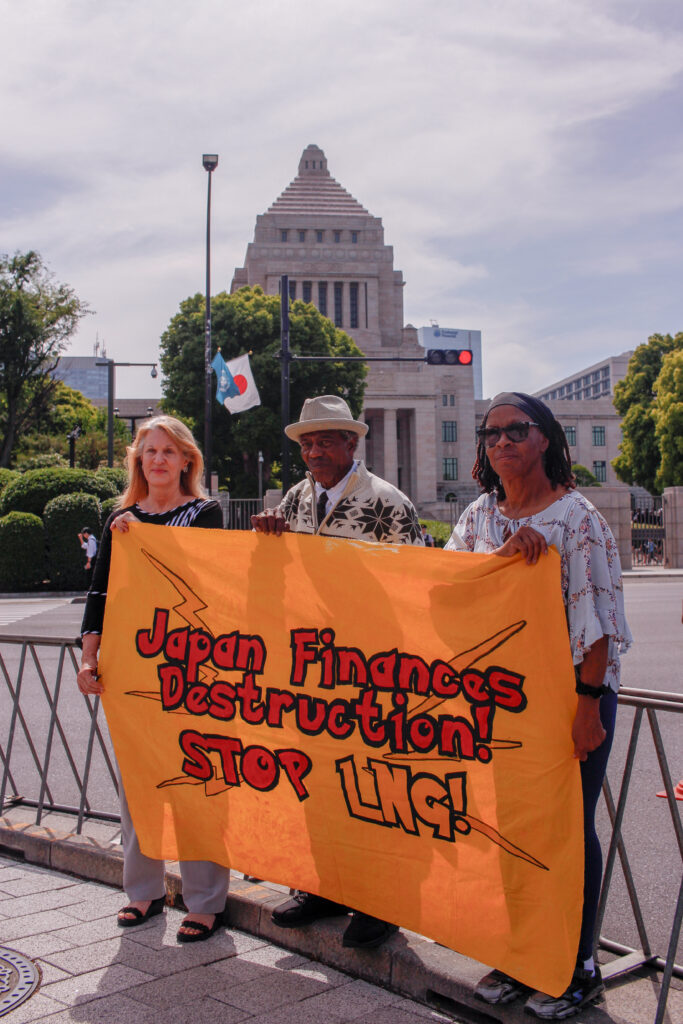
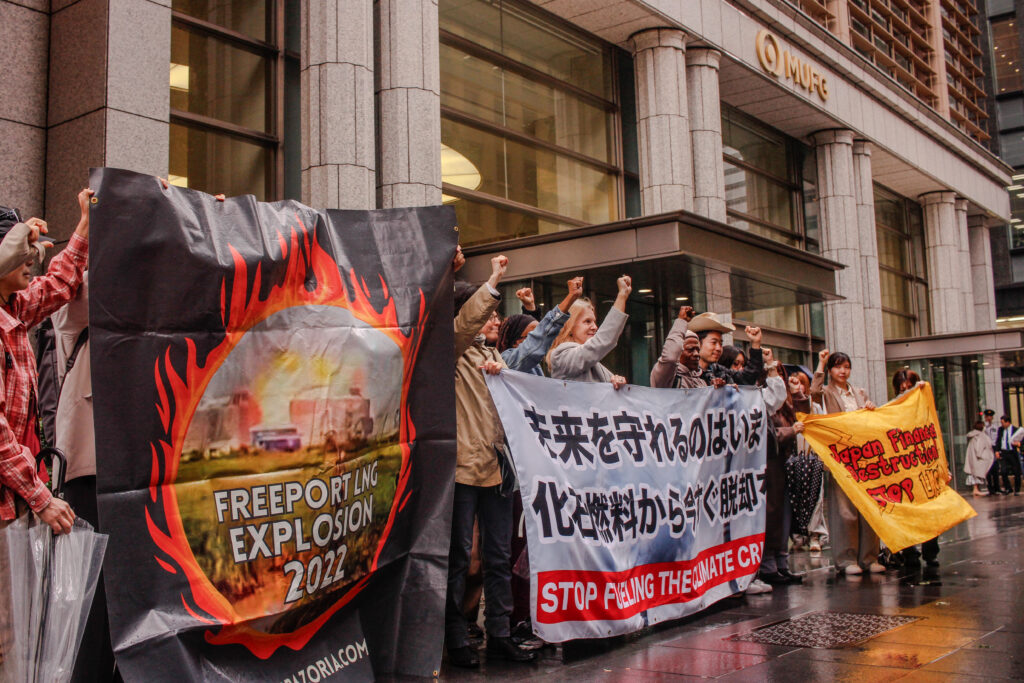
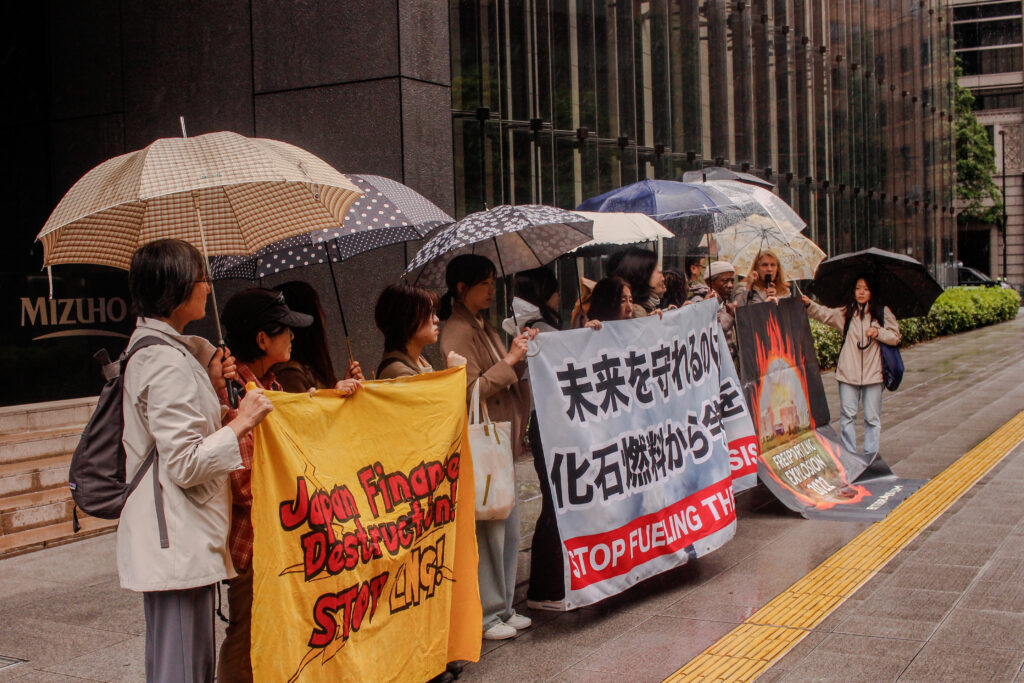
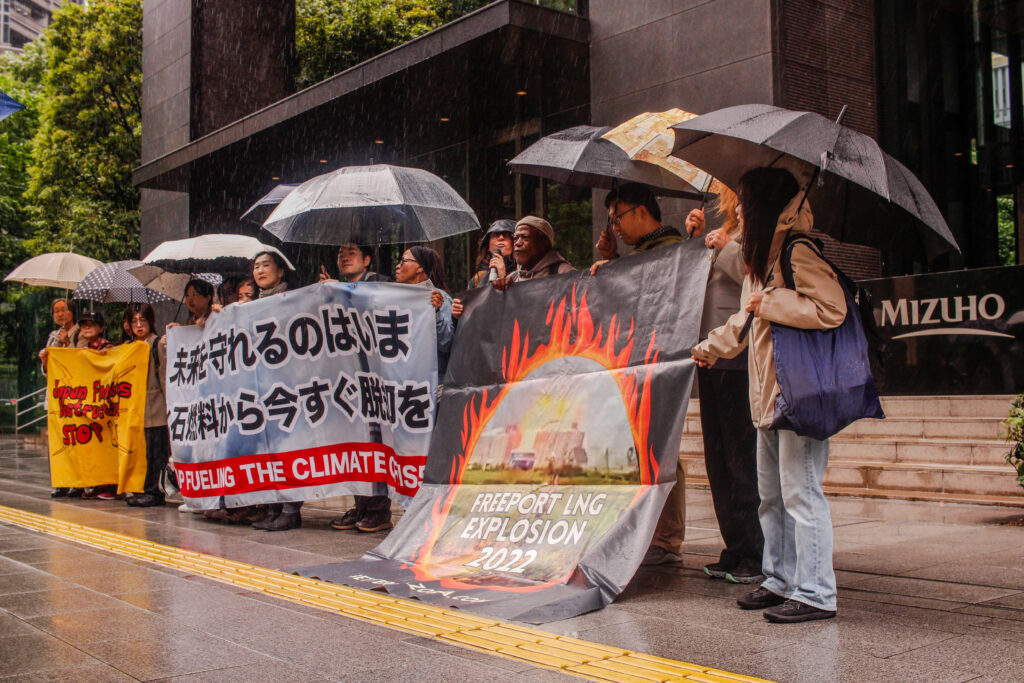
photo credit: Max Schafer for Oil Change International
JSWスチール及びジンダル・スチールへの異議申立て(インド):
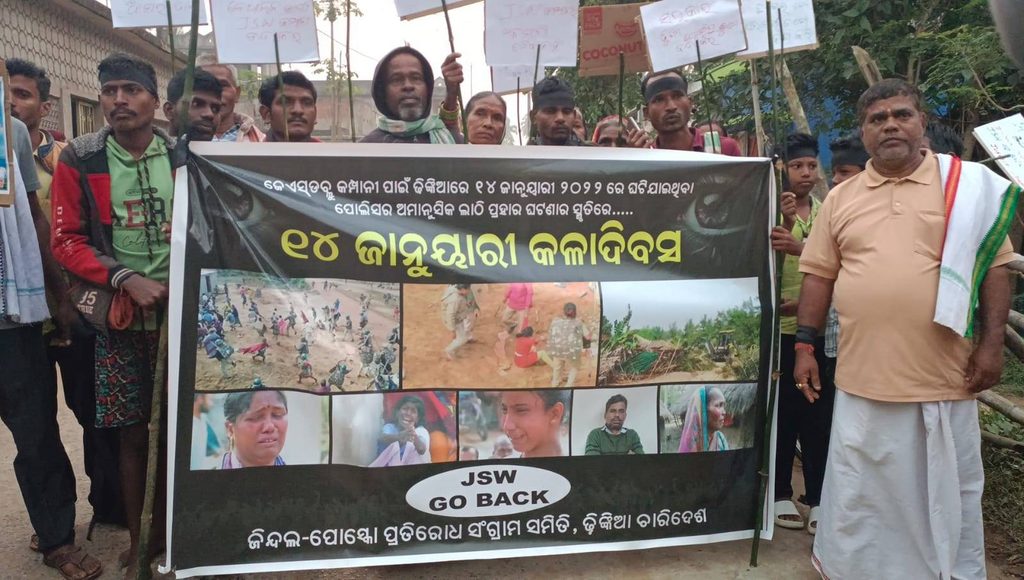
JSWの計画に反対する平和的デモ隊数百人が警察に負傷させられた事件から3年となる2025年1月14日、ディンキアの村人たちは「ブラックデー」を実施しました。
photo credit: Mr. Susant Sekhar Swain and Gautam Das
なぜこのパターンが繰り返されるのか
- デュー・ディリジェンスが形式的な確認作業にとどまっている: 環境・社会面のデュー・ディリジェンスが、案件成立前に通過すべき事務手続上のマイルストーンとして扱われ、継続的なモニタリングの枠組みとして運用されていない可能性があります。実際、こうした問題が提起された際、各行は事業を行う国の法令を遵守しているとの説明を繰り返してきました。しかし、法令遵守はリスク管理と同義ではありません。法執行が脆弱な国や紛争地域においては、その差は一層大きくなります。
- リスク・ガバナンスが意思決定から切り離されている: サステナビリティ・ESG担当部門は、案件を組成する営業部門から切り離されていることが多く、収益目標が長期的なリスクの警告(レッドフラッグ)に優先し、案件の成立が選択される構図が生まれます。さらに、リスクアペタイトの最終的な決定権者である取締役会が意思決定に関与していないため、高リスク案件が組織的に承認される結果につながっています。
- エスカレーションに対する消極性: 各行には、影響を受ける地域住民が早い段階で懸念を示した時点(実際の影響が公式な申立てに発展する前)で、資金の実行を停止し、又は借入人に是正計画を求めるための明確な社内プロセスとインセンティブが欠如しています。
パターンを変えるために
- 高リスク案件に関する取締役会レベルのエスカレーション体制: 重要な環境・社会リスク(例えば、OECD行動指針に基づく申立て、FPICの欠如など)については、取締役会レベルのリスク委員会/監査委員会に直接エスカレーションすることを義務付ける明確な規程を設けるべきです。独立取締役には、資金の実行を停止し、又は取引を否決する明確な権限が付与されるべきです。
- 拘束力のあるトリガー基準と契約上のコベナンツ: プロジェクト・ファイナンスを自動的に停止する、交渉の余地のないトリガー(例:OECD行動指針に基づく申立ての受理、未解決の人権侵害に関する申立て、先住民族の同意に関する係争中の訴訟)を予め定め、融資契約上の資金引き出し前提条件及びコベナンツとして直接組み込むべきです。これにより、独立したデュー・ディリジェンスが完了するまでの間、資金の実行を一時的に停止する権利を銀行が明確に確保し、追加の資金供与に先立って是正計画の承認を要件とすることが可能になります。
- リスク管理の実施状況の開示: 取締役会は、(機密情報を除いたうえで)監査委員会/リスク委員会に付議された事案と、リスク管理のために講じた対応について報告すべきです。
構造的なエスカレーションの仕組みと、取締役による実質的な監督が伴わない限り、日本のメガバンクは、グローバルなポートフォリオ全体で評判・法務・財務上の責任リスクを積み上げ続けることになり、それらのリスクは投資家およびステークホルダーに転嫁されます。